רובנו עובדים קשה מאד בשביל הכסף שלנו. אנחנו נמצאים שעות ארוכות בעבודה ועושים את המיטב כדי להתמודד על מציאות כלכלית מורכבת הכוללת עליות מחירים תכופות בכל תחומי החיים. בדיוק בגלל זה חשוב כל כך בנוסף למשכורת החודשית שלנו, לייצר הכנסה פסיבית שתעזור לנו להתמודד עם יוקר המחייה ותאפשר לנו עתיד כלכלי נוח יותר. המוצרים הפנסיוניים שלנו הם ההכנסה הפסיבית הטובה ביותר ולכן אנחנו חייבים לדאוג שנקבל את התנאים הטובים ביותר למען הביטחון הכלכלי הנכסף.
בכל מוצר פנסיוני כזה או אחר, אנחנו משלמים דמי ניהול שמהם חברות הביטוח גוזרות את הקופון שלהן. ישנם מוצרים שניתן להתמקח על דמי הניהול שלהם או לקבל הצעות מחברות שונות ולערוך סקר שוק. שונה מהם הוא מוצר ביטוח המנהלים מסוג פוליסות המשתתפות ברווחים. שבעליו אולי נהנים מתשואה גבוהה ומקצבה מובטחת אך משלמים סכומי עתק של דמי ניהול.
90% המבוטחים עם ביטוח מנהלים משלמים סכומי עתק מבלי לדעת.
אם יש לכם ביטוח מנהלים, ייתכן שאתם משלמים עשרות אלפי שקלים מיותרים בכל שנה על דמי ניהול גבוהים, ואתם אפילו לא יודעים את זה. מדובר בבעיה שמצטברת לאורך השנים למאות אלפי שקלים שיוצאים מהכיס שלכם – ללא הצדקה.
העיוות בביטוח המנהלים שאתם חייבים להכיר
כאמור, מפוליסות ביטוח המנהלים מסוג "משתתפות ברווחים" ששווקו בין השנים 1992-2003, חברות הביטוח גובות דמי ניהול גבוהים במיוחד שעשויים להגיע לעשרות אלפי שקלים בשנה!
בואו נחזור רגע אחורה ונסביר מה זה בכלל ביטוח מנהלים.
מדובר במוצר חסכון ארוך טווח ייחודי שבא לתת לנו מענה כלכלי בשנות הפנסיה שלנו – קצבה חודשית במקום המשכורת שלנו.
היתרון הבולט במוצר זה, להבדיל ממוצרי פנסיה ששווקו לאחר מכן, הוא ב"מקדם תוחלת חיים מובטח". מקדם זה הוא מספר שבעזרתו "מתרגמים" סכומים שנצברו בחיסכון פנסיוני לקצבה חודשית לשארית החיים. לדוגמה: מבוטח שצבר בחיסכון הפנסיוני שלו מיליון שקל והובטח לו מקדם קצבה של 157, יקבל מהיום שיפרוש לשארית חייו קצבה חודשית של 6,369 ₪ לפי החישוב: מיליון לחלק ל-157 שווה 6,369. ככל שמקדם קטן יותר, כך המבוטח יקבל יותר כסף.
נשמע טוב לא? עם זאת אנחנו מזכירים כאן את שמן המלא של הפוליסות האלו – "משתתפות ברווחים". וכשמן כן הן, משתתפות ברווחים שלכם ולמעשה נוגסות לכם בסכומי הכסף שהרווחתם.
על איזה סכומים אנחנו מדברים? בואו נראה.
אתם מוכנים לזה? אנחנו מדברים על דמי ניהול של 0.6% מהצבירה ו-15% מהרווח הריאלי. קראתם נכון 15% דמי ניהול מהרווחים שעשיתם באותה שנה, אלו דמי ניהול לא קבועים, אלא דמי ניהול משתנים בהתאם לרווח, שבמוצרים אחרים כמו קופת גמל לא היית משלמים בכלל.
רק כדי להפוך את האחוזים למספרים, אנחנו רוצים להציג בפניכם מספר דוגמאות של לקוחות שהגיעו לסוכן הפנסיוני, יקיר בסון והציגו בפניו את הדוחות השנתיים, אתם יודעים, אלה שאף אחד לא באמת קורא. הסכומים שם מדברים בעד עצמם ולא ניתן להישאר אליהם אדישים.
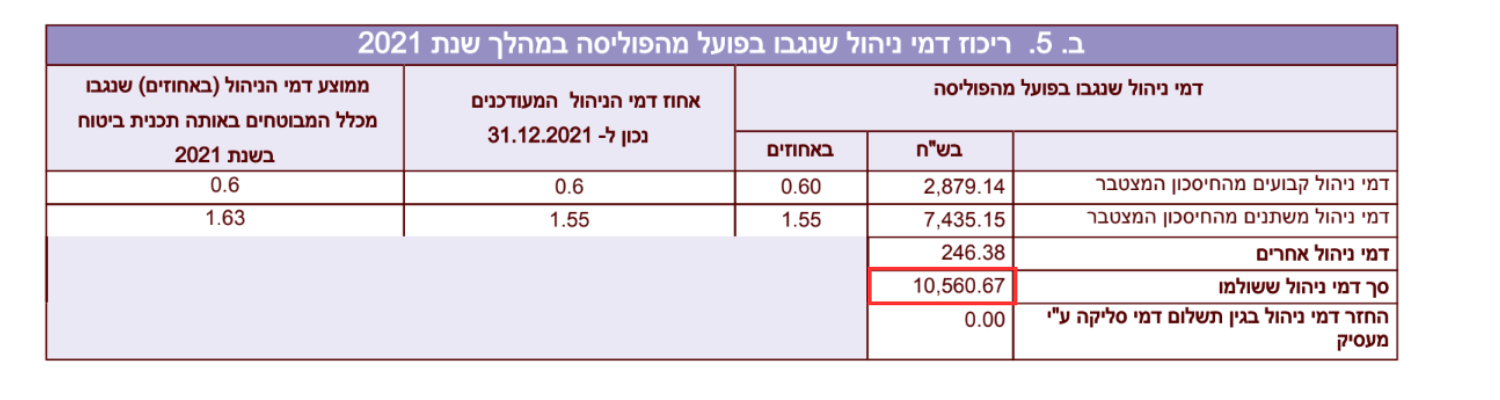
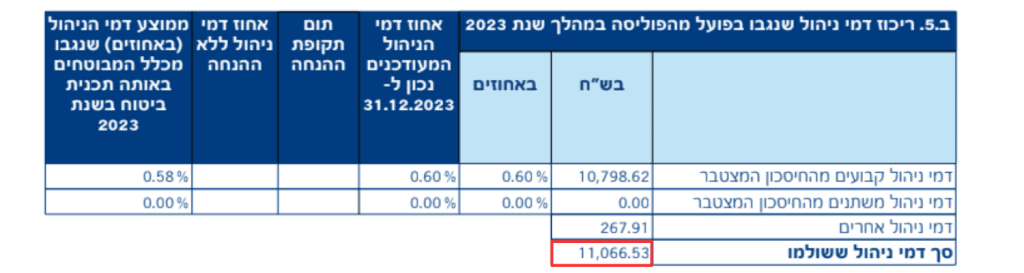
סעיף 5ב' בכל דו"ח שכזה, מתאר היטב בצורה ברורה את תשלום דמי הניהול שנגבו בפועל מהפוליסה.
למשל לקוח א' שילם 10,560₪ דמי ניהול בשנה אחת.
לקוח ב' שילם מעל ₪11,000 בשנה.
כאשר לקוח ג' שילם סכום של מעל ל-21,000 שקל בשנה!
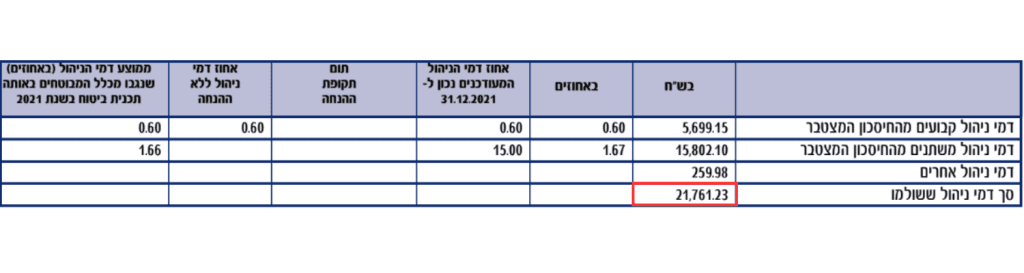
אנחנו מציגים כאן שלושה מקרים של מבוטחים, אבל חשוב להבין – אלו הם לא מקרים בודדים. במקרים רבים, לקוחות שילמו סכומים בשווי של 20,000 ₪ בשנה ויותר לחברות הביטוח. כל זאת בגלל דמי הניהול הגבוהים שחברות הביטוח גובות ללא סיבה מוצדקת.
אז איך נוכל להימנע מזה?
רבים אינם יודעים, שפוליסות ביטוח המנהלים המשתתפות ברווחים מחולקות לשני חלקים – חלק שהוא מרכיב קצבה + חלק נזיל שהוא מרכיב ההון.
באמצעות ניוד המרכיב ההוני והשגת תנאים טובים יותר, יקיר בסון הצליח לחסוך סכומים משמעותיים לאותם לקוחות.
לקוח א' חסך 7,000 ₪ בשנה, סכום שיכול לשמש כהפקדה שנתית נוספת לתוכנית החיסכון שלו. לקוח ב' חסך 5,000 ₪ בשנה, סכום שיכול לשמש לתשלום עבור חוגים לילדים או לתרומה משמעותית לחיסכון המשפחתי. לקוח ג' חסך בין 7,800 ל-8,000 ₪ בשנה, סכום שמשמעותו יכולה להיות תוספת של כ-35,000₪ בחמש שנים – אותה ניתן לנצל לחופשה משפחתית או לתמיכה כספית בילדים בהמשך הדרך.
החיסכון השנתי המצטבר יכול להוות בסיס חשוב לשיפור המצב הכלכלי של המשפחה, להקל על ההוצאות השוטפות, ולהבטיח עתיד כלכלי יציב יותר. לדוגמה, הסכומים שנחסכו יכולים לשמש כקרן חירום, להפקדות נוספות לתוכניות הפנסיה או להשקעות נוספות שיניבו תשואות נוספות לאורך זמן. נוסף לכך, סכומים אלו יכולים לסייע במימון לימודים גבוהים לילדים, בפתרונות דיור בעתיד, או אפילו בהפחתת חובות קיימים. במילים אחרות, החיסכון שנוצר כתוצאה מהתייעלות בתנאי הפנסיה הוא לא רק שיפור זמני, אלא פוטנציאל לשיפור כלכלי ארוך טווח.
לקוחות עם ביטוח מנהלים משלמים לרוב, גם -0.6% מהצבירה אך גם את אותם דמי הניהול המופרזים והמטורפים של 15%, ללא כל סיבה. וזה עוד לפני פערי תשואה, ריביות מצטברות, השקעות ורווחים אטרקטיביים שלקוח כזה לדוגמה, יכול היה לצבור אילו רק נייד את החלק ההוני מתוך ביטוח המנהלים. וכאן צריך גם לדעת כי בכל מקרה, החלק הזה לא נכלל במקדם החלוקה המובטח כפי שמופיע בתנאי הפוליסה.
אל תתנו לכסף שלכם ללכת לפח!
מבוטחים רבים בוחרים להתעלם מהדוחות השנתיים ואינם מודעים לדמי הניהול. וגם אלו שכן מודעים לדמי הניהול הגבוהים, אינם מודעים לאופציות האחרות הקיימות ברשותם.
ההתעלמות הזאת עלולה להיות הטעות הפיננסית הגדולה ביותר שתעשו בחייכם.
הגיע הזמן לבדוק את פוליסות הביטוח שלכם ולראות כמה אתם משלמים באמת. פעולה פשוטה ומהירה יכולה לחסוך לכם עשרות, אם לא מאות אלפי שקלים שיעמדו לרשותכם בצאתכם לפנסיה.
תוך 30 שניות תדעו כמה כסף אתם מפסידים!
השאירו פרטים עכשיו לבדיקה מהירה לפני שהתשלומים המיותרים ימשיכו לרדת מהחשבון שלכם.
לשיחת אפיון ללא עלות ולא התחייבות, השאירו פרטים!
בלחיצה על הכפתור ״לחצו לבדיקה ללא עלות״ הינך מאשר/ת את מדיניות הפרטיות של האתר וקבלת תוכן פרסומי.
כל הזכויות שמורות Ⓒ
גילוי נאות:
המידע במאמר זה נועד למטרות מידע בלבד ואינו מהווה ייעוץ פיננסי/רפואי. אין לראות במידע תחליף לייעוץ מקצועי מותאם אישית. לפני קבלת החלטות פיננסיות/בריאותיות, מומלץ להתייעץ עם גורם מוסמך בתחום. התוצאות עשויות להשתנות בין אדם לאדם.
השקעות כרוכות בסיכון. אין התחייבות לרווחים.